За последние годы Дубай стал особенно привлекательной деловой площадкой. Причины – низкие налоги, открытость к инновациям, а также стабильная банковская система. Поэтому всё больше людей интересуются открытием счёта в Дубае – как личного, так и корпоративного.
Это подробное руководство объясняет всё об открытии счёта в Дубае – как для переезжающих, так и для нерезидентов.
- Причины открыть счёт в Дубае – это, в частности, условия, надёжность и доступ к местному рынку.
- Условие открытия счёта – резидентская виза вместе с Emirates ID либо минимальный депозит 100 000 USD для нерезидента.
- Существует множество отличных (международных) банков в Дубае. К ним относятся, в частности, Mashreq, FAB, ENBD и HSBC.
- Расходы на открытие счёта для резидентов с Emirates ID составляют, как правило, 0 AED; с нерезидентов обычно берут комиссию за открытие в размере 10 000 AED.
Преимущества счёта в Дубае
Преимущества счетов и банков в Дубае весьма многообразны. Вот важнейшие аспекты, делающие банки Дубая столь привлекательными для предпринимателей и инвесторов.
- Стабильность– Существенный пункт – безусловно, стабильность и надёжность. В Дубае до сих пор не было ни одного банкротства банка. В Германии, Австрии и Швейцарии – уже несколько. Надёжность – едва ли не важнейший критерий, когда речь идёт о том, чтобы доверить банку собственные деньги.
- Условия– Следующий аспект, выделяющийся в международном сравнении, – превосходные условия. С одной стороны, почти все банки дают около 5 % фиксированной ставки на накопительном счёте. Это в разы больше, чем по сберегательным вкладам в Европе. С другой – комиссии крайне низкие: как ежемесячные (всего несколько дирхамов), так и за внутренние и международные переводы (от 0 до нескольких дирхамов за операцию).
- Удобство использования– Интернет-банк многих местных банков Дубая вместе с приложениями особенно прост в использовании. Высокое удобство позволяет совершать множество операций со смартфона. Начинается это уже с открытия счёта, которое проходит на 100 % в цифровом виде, как и во многих финтех-банках, которые многие ценят.
- Мультивалютность– Дубай – международная деловая площадка и банковский хаб. Соответственно все банки предлагают мультивалютные счета с собственным IBAN. EUR, USD, AED, GBP и многие другие валюты входят в базовый пакет по умолчанию. Для путешествующих и работающих на международном уровне предпринимателей это однозначно большой плюс.
- Кредитные карты– Для кого-то этот аспект важнее, чем для других, но у банков Дубая есть весьма привлекательные Кредитные карты. Например, Skywards Infinite Credit Card или Marriott Bonvoy World Elite Mastercard – абсолютный must-have для охотников за милями.
Требования
Условия открытия счёта в Дубае для частных клиентов отличаются от условий для корпоративных. Однако базовое условие у обеих категорий одно: наличие действующей Emirates ID, которая привязана к резидентской визе, получаемой чаще всего через регистрацию компании или покупку недвижимости.
Личный счёт
Требования к открытию личного счёта в принципе ниже, чем к корпоративному. Нужны следующие документы и сведения:
- Emirates ID / виза
- адрес в Дубае (без подтверждения)
- сведения о доходе
- сведения о работодателе или предпринимательской деятельности
- источник средств (без подтверждения, только указание)
- номер телефона ОАЭ
Корпоративный счёт
Многие новоприбывшие и предприниматели в ОАЭ терпят неудачу при открытии корпоративного счёта. Причина в том, что банки стали существенно строже из-за многочисленных правовых требований. Поэтому стоит хорошо подготовиться: неудачная попытка может привести к блокировке в этом банке. Следующие документы и сведения нужно обязательно иметь наготове:
- учредительные документы
- адрес и место нахождения компании
- присутствие в интернете (сайт, LinkedIn и т. д.)
- краткий бизнес-план или описание компании
- Emirates ID и виза генерального директора
- источник средств (указание)
Открытие счёта в Дубае без места жительства
Место жительства в Дубае для открытия счёта определённо не требуется. Достаточно действующей визы и Emirates ID. Если и их нет, поскольку вы бываете в Дубае редко или вовсе не бываете, требования выше, но это не невозможно. Как правило, для нерезидентов банки выдвигают следующие условия:
- минимальный депозит 100 000 USD
- подтверждение дохода за 6 месяцев
- подтверждение происхождения средств
- подтверждение занятости
- действующий загранпаспорт
- текущее место жительства с подтверждением (адрес требует любой банк)
Важно различие, которое многие путают: резидентская виза с Emirates ID делает вас резидентом в глазах банка, и тогда открытие проходит обычным порядком. Без того и другого вы нерезидент, и счета для этого есть, но заметно меньше и на других условиях.
Какие банки вообще берут нерезидентов
Не каждый банк это предлагает, и требования сильно различаются. Порядок величин, на который мы ориентируемся на практике:
| Банк | Счёт для нерезидентов | Типичное требование |
|---|---|---|
| Emirates NBD | дачерез сегмент private/priority | высокий минимальный депозит, личная встреча |
| Mashreq | даGold Savings для нерезидентов | остаток AED 500 000 или зарплата AED 50 000 в месяц |
| HSBC / Standard Chartered | дачерез международные отношения с клиентом | помогает уже существующий счёт в родной стране |
| Wio, Mashreq NEO | нетцифровые банки | Emirates ID обязателен |
| FAB, ADCB | ограниченно | в отдельных случаях, обычно с подтверждением активов |
Ориентировочные значения, на сентябрь 2026 года. Банки часто меняют политику по нерезидентам и решают индивидуально; обязательной является только информация банка. У кого есть компания в ОАЭ, тот в любом случае идёт более простым путём через резидентскую визу.
Почему заявки отклоняют
У нерезидентов отказ — это правило, а не исключение, и причины повторяются: нет понятной связи с ОАЭ, неясное подтверждение происхождения средств, профессия или страна происхождения во внутреннем списке рисков банка, отсутствие документов на английском или просто слишком маленькая сумма для выбранного сегмента. Отделы комплаенса не стали мягче после исключения ОАЭ из серого списка FATF в 2024 году, скорее наоборот.
Поэтому на практике самый быстрый путь к счёту почти всегда идёт через собственную компанию: с лицензией freezone, резидентской визой и Emirates ID открытие занимает несколько рабочих дней вместо месяцев, а минимальные депозиты падают до десятой части.
Открытие счёта – порядок
Как же открыть счёт и каков точный порядок? Ниже – пошаговая инструкция по открытию счёта.
Выбор банка
Первый шаг – понять, для чего вам вообще нужен счёт и какой банк для этого лучше подходит. Не каждый банк подходит каждому. В принципе стоит подумать о том, чтобы личный счёт открыть в том же банке, где у вас корпоративный. Это многое упрощает.
Помимо услуг, которые предлагают разные банки, нужно знать и уметь выполнить минимальные требования и критерии открытия.
Заявление (через приложение)
Во многих случаях заявление на открытие счёта уже можно подать через приложение. Это, разумеется, предполагает наличие Emirates ID и визы. Если их нет, потребуется прямой контакт с банком, который может быть организован и через агентство.
Процесс онбординга в приложении обычно состоит из KYC и выбора банковского продукта. KYC означает, что нужно предоставить перечисленные выше сведения и документы.
Открытие и получение карты
Как правило, через несколько дней приходит подтверждение об открытии счёта. Если этого не происходит, банку обычно нужны дополнительные документы или сведения, которые следует предоставить. После окончательного одобрения счёта карта приходит по почте.
Карту доставляют по текущему адресу проживания в Дубае (это может быть и отель, и Airbnb). При получении сканируют Emirates ID и отпечатки пальцев. Затем карту можно активировать в приложении, и у вас есть полностью работающий банковский счёт.
Ведение счёта
В дальнейшем принципиально важно вести счёт чисто и не нарушать условия обслуживания. Ведь любой банк вправе закрыть счёт навсегда. Здесь важно соблюдать следующие базовые правила:
- никаких крупных пяти- и шестизначных переводов с криптобирж
- никаких операций в запрещённые юрисдикции
- не использовать счёт исключительно как транзитный
Лучшие банки Дубая
В каком же банке открывать счёт? Универсального ответа нет, поскольку разные банки предлагают разные условия. Однако перечисленные ниже банки предлагают большинству инвесторов и клиентов схожие и привлекательные условия – как в частной, так и в корпоративной сфере.
ENBD
Один из самых популярных банков – местный ENBD, сокращение от Emirates National Bank of Dubai. Штаб-квартира банка находится в Дубае, и он входит в число крупнейших в ОАЭ. Хорошая инфраструктура и современный интернет-банк делают его очень востребованным.
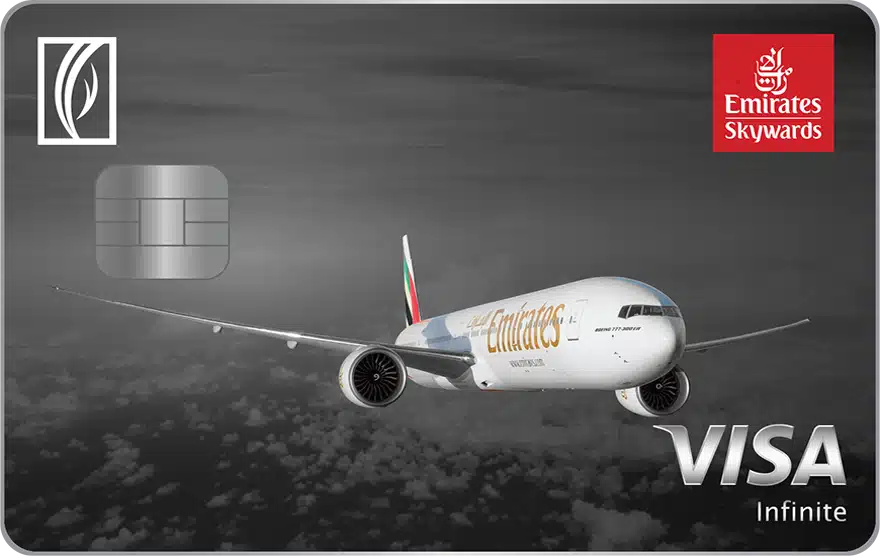
Одна из главных причин – в том числе кредитные карты вроде Infinite Skywards Credit Card или Marriott Bonvoy World Elite, с которыми очень удобно копить мили и баллы. Для путешествующих это почти must-have.
Mashreq
Старейший банк ОАЭ – Mashreq Bank, и доверие к нему соответственно высокое. Mashreq также базируется в Дубае, поэтому инфраструктура для живущих здесь экспатов хорошая. Особенно популярен он благодаря низким комиссиям за операции и функции Quick Remit, позволяющей переводить средства за рубеж в реальном времени.
Для состоятельных клиентов есть и программа Mashreq Gold. Она даёт лучшее обслуживание в банке, более низкие комиссии и выгодные курсы обмена, а также повышенные ставки по вкладам. Как правило, порог входа – от 100 000 AED.
FAB
Пожалуй, крупнейший банк ОАЭ – FAB, сокращение от First Abu Dhabi Bank. Банк со штаб-квартирой в Абу-Даби очень популярен и в Дубае и имеет здесь несколько отделений. FAB в принципе подходит каждому, при этом программа FAB Elite для состоятельных клиентов весьма привлекательна особыми условиями: более низкими комиссиями, повышенными ставками и многим другим. К ней, разумеется, прилагается минимальный депозит.
Корпоративный счёт здесь получить довольно сложно, если у вас компания во фризоне. Требования, как правило, высоки, и стоит рассчитывать на шестизначный минимальный депозит.
Wio
Финтех набирает обороты и в ОАЭ, и лучшее финтех-решение на рынке сейчас – Wio. Дочерняя компания FAB представляет собой полностью цифровой банк и впечатляет современнейшим интернет-банком и полным обслуживанием через приложение. Комиссии тоже очень низкие, и у большинства онбординг проходит без проблем.
ADCB
Третий по величине банк ОАЭ – Abu Dhabi Commercial Bank. Как следует из названия, штаб-квартира находится в эмирате Абу-Даби, а целевая аудитория – преимущественно компании mainland. Компании во фризоне, как правило, не могут открыть в ADCB корпоративный счёт. Личные счета, однако, вполне возможны.
Проценты по остаткам в Дубае
Этот момент со счётом в Дубае регулярно недооценивают: на текущем счёте процентов практически нет, зато на сберегательных и срочных вкладах ставки заметно выше того, что сейчас платят европейские банки. А настоящее отличие появляется дальше: процентный доход в ОАЭ не облагается налогом, нет ни налога на прирост капитала, ни необлагаемого минимума по сбережениям, который надо было бы вырабатывать.
Сберегательные счета (savings accounts)
Здесь впереди цифровые банки. Wio начисляет на остатки в AED через так называемые Saving Spaces около 3 % годовых при ежедневной доступности, а с зачислением зарплаты или в семейном тарифе и выше. По NEO Plus Saver Mashreq платит при условиях до 6,25 % годовых, но требует зачисления зарплаты от AED 10 000 в месяц. Классические розничные банки ниже: Smart Saver от Emirates NBD держится в районе 1 % в зависимости от валюты.
Срочные вклады (fixed deposits)
По замороженным средствам ставки в сентябре 2026 года составляют, в зависимости от банка и срока, примерно 3,5 и 4,5 % годовых, а по отдельным акционным предложениям и выше. Обычные сроки — от одной недели до пяти лет, минимальные вклады от AED 5 000 до 25 000. Исламские банки вроде DIB платят не процент в строгом смысле, а долю прибыли по принципу вакала; экономически результат тот же.
Источники: emiratesnbd.com, mashreq.com, wio.io, обзор рынка stashaway.ae (на 2 сентября 2026 года)
Валюта: дирхам привязан к доллару
AED с 1997 года жёстко привязан к доллару США по курсу 3,6725 AED за USD. Остаток в AED поэтому фактически является долларовым: по отношению к евро вы несёте полный валютный риск EUR/USD, и он может перекрыть разницу в ставках в обе стороны. Кто живёт в Дубае, зарабатывает и тратит в дирхамах, этого не чувствует; кто переводит деньги из Европы ради процентов, должен это учитывать.
Проценты, дивиденды и курсовая прибыль на частном уровне и так не облагаются. Какие ещё платежи есть в ОАЭ, описано в руководстве Налоги в Дубае.
Расходы
Расходы на открытие счёта в Дубае в принципе делятся на две категории: затраты на открытие и ежемесячные расходы на обслуживание.
Расходы на открытие (единоразово)
Тот, у кого есть Emirates ID, в принципе может бесплатно открыть счёт в любом банке. Комиссии за открытие, как правило, нет. Отдельные банки (довольно редко) могут потребовать минимальный остаток.
Для нерезидентов, то есть тех, у кого нет Emirates ID, картина заметно иная. Здесь всегда требуется минимальный депозит в размере 100 000 USD. Поскольку открытие счёта для нерезидентов довольно сложно, существуют специализирующиеся на этом агентства. За открытие они берут, как правило, 10 000 AED.
Текущие комиссии
Текущие комиссии за обслуживание сильно различаются от банка к банку. Чаще всего они привязаны к остатку на счёте либо отменяются при его соблюдении. Такие банки, как ENBD или HSBC, снижают ежемесячные расходы по мере роста остатка на счёте.
Личный счёт в Дубае – сравнение ежемесячных расходов
| Банк | Минимальный остаток | Комиссия при недостатке / месяц | При зачислении зарплаты |
|---|---|---|---|
| Emirates NBD (ENBD) | 3 000 AED ок. 750 € | ок. 26–52 AED ок. 6–13 € (в зависимости от пакета) | бесплатно от зарплаты 5 000 AED |
| Mashreq (NEO) | 3 000 AED ок. 750 € | ок. 25 AED ок. 6 € | бесплатно от зарплаты 5 000 AED |
| FAB (First Abu Dhabi Bank) | 3 000 AED ок. 750 € | 26,25 AED ок. 7 € | бесплатно (FAB One, при зарплате) |
| Wio (Personal) | нет | нет стандартный план бесплатно | бесплатно |
| ADCB | 5 000 AED ок. 1 250 € | 26,25 AED ок. 7 € | бесплатно при зачислении зарплаты |
Личные счета в ОАЭ, как правило, не имеют фиксированной месячной комиссии, а предполагают минимальный остаток («monthly average balance»). Если он не соблюдён, взимается указанная комиссия «fall-below»; при регулярном зачислении зарплаты она обычно полностью отменяется.
Условия по тарифным справочникам банков, на сентябрь 2026 года: emiratesnbd.com, mashreq.com, wio.io. Банки постоянно меняют комиссии, обязательной является только действующая schedule of charges.
Корпоративный счёт в Дубае – сравнение ежемесячных расходов
| Банк | Месячная комиссия | Минимальный остаток (MAB) |
|---|---|---|
| Emirates NBD (ENBD) | без фиксированной базовой комиссии при соблюдении MAB при недостатке ~100 AED и более в месяц · ок. 25 €+ | в зависимости от типа счёта, часто от 25 000–50 000 AED ок. 6 250–12 500 € |
| Mashreq (NeoBiz) | Lite: 200 AED ок. 50 € (без минимального остатка) Prime: 0 AED при соблюдении MAB |
Lite: нет Prime: 50 000 AED ок. 12 500 € |
| FAB | от ок. 50 AED ок. 13 € (Business Basic) | в зависимости от уровня от 50 000 AED ок. 12 500 € (более высокие уровни 250 тыс./500 тыс.) |
| Wio (Business) | от 99 AED ок. 25 € | нет |
| ADCB (Business Choice) | Silver 150 AED · Gold 200 AED · Platinum 300 AED ок. 38 / 50 / 75 € – только при недостатке; для Gold/Platinum отменяется от 100 000 AED MAB | от 10 000–25 000 AED ок. 2 500–6 250 € |
Корпоративные счета сильно зависят от типа счёта. Финтех-банки (Wio, Mashreq NeoBiz Lite) берут фиксированную месячную комиссию без минимального остатка, классические банки привязывают комиссию к минимальному остатку (MAB), при соблюдении которого она отменяется.
Hinweis: Все данные включают 5 % НДС, по состоянию на июль 2026 года, без гарантии: банковские тарифы постоянно меняются, перед открытием счёта уточняйте их в соответствующем учреждении. AED жёстко привязан к доллару США (≈ 3,67 AED/USD); значения в EUR – округлённые ориентиры по курсу ≈ 4 AED/€, колеблющиеся вместе с курсом.
Офшорный счёт, CRS и что сообщает банк
За вопросом о счёте в Дубае часто стоит второй, который редко задают открыто: узнает ли об этом налоговая на родине? Короткий ответ — да, причём автоматически.
ОАЭ ввели Common Reporting Standard ОЭСР с 1 января 2017 года, первый обмен данными состоялся в 2018 году. С тех пор банки ежегодно сообщают остатки и доходы клиентов, налоговых резидентов других стран, в министерство финансов ОАЭ, которое передаёт данные соответствующему ведомству на родине. Участвуют более 100 государств, включая Германию, Австрию и Швейцарию. Именно поэтому каждый банк при открытии спрашивает вашу налоговую резидентность и налоговый номер, и поэтому ложные данные здесь — не мелочь.
Quelle: mof.gov.ae: FATCA & CRS
Тем самым снимается и вопрос о классическом офшорном счёте: счёт в Дубае — это не тайник обычный счёт в стране без налога на прирост капитала. Его преимущество появляется только тогда, когда вы сами здесь налоговый резидент, то есть с резидентской визой, Emirates ID и фактическим центром жизни. Тогда проценты не облагаются ни в ОАЭ, ни в прежней стране, и сообщать тоже нечего, потому что там вы больше не резидент.
Вопросы о Дубае?
Запишитесь на бесплатную первую консультацию на 20 минут с Клеменсом Кольбахером, старшим консультантом, и получите честную оценку, подходит ли вам Дубай и как.
ЗаписатьсяЧастые вопросы
Ниже – обзор часто задаваемых вопросов об открытии счёта в Дубае.
Можно ли открыть счёт в Дубае без места жительства?
Да, это возможно, однако нужно внести минимальный депозит 100 000 USD и быть в состоянии его удерживать.
Можно ли открыть банковский счёт в Дубае онлайн?
Обладатель Emirates ID может без проблем открыть счёт онлайн в различных банках, например в Wio. Присутствие требуется лишь для вручения физической карты. Тому, у кого Emirates ID нет, придётся въехать в страну.
Можно ли открыть анонимный банковский счёт?
В принципе банковские счета в Дубае конфиденциальны, однако Дубай участвует в CRS, что предполагает обмен данными со страной указанного адреса проживания.
Сколько занимает открытие счёта в Дубае?
С резидентской визой и Emirates ID быстро: в цифровых банках Wio и Mashreq NEO счёт часто открыт за 24–48 часов, в классических банках это занимает обычно три-десять рабочих дней. Без Emirates ID, как нерезиденту, закладывайте несколько недель, потому что комплаенс-проверка идёт заметно дольше.
Какие документы нужны для счёта в Дубае?
Для личного счёта как резиденту: загранпаспорт, Emirates ID, резидентская виза и обычно подтверждение дохода или зарплаты. Для корпоративного счёта добавляются торговая лицензия, учредительные документы, список участников и бизнес-план или действующие договоры. Нерезиденты должны дополнительно подтвердить происхождение средств, например выписками за последние шесть месяцев.
Сколько процентов даёт счёт в Дубае?
На текущем счёте практически никаких. Сберегательные счета дают около 3 % годовых, у Mashreq NEO Plus при условиях до 6,25 %; срочные вклады приносят в зависимости от срока примерно 3,5–4,5 % годовых. Процентный доход в ОАЭ не облагается налогом. Подробности в разделе Проценты по остаткам.
Что даёт офшорный счёт в Дубае?
Меньше, чем многие ожидают. С начала обмена по CRS в 2018 году ОАЭ автоматически сообщают остатки и доходы ведомству вашей страны, если вы там налоговый резидент. Преимущество появляется только с собственной резидентностью в ОАЭ, но тогда оно заметное: 0 % на проценты, дивиденды и курсовую прибыль.
Передаёт ли мой банк в Дубае данные в мою страну?
Да, если вы там налоговый резидент. ОАЭ участвуют в Common Reporting Standard с 2017 года, первый обмен прошёл в 2018-м. Сообщают остаток и доходы, а не отдельные операции. Кто действительно перенёс место жительства и является резидентом ОАЭ, из отчётности выпадает.
Почему мою заявку отклоняют?
Самые частые причины — отсутствие связи с ОАЭ, неясное подтверждение происхождения средств, отрасль во внутреннем списке рисков банка или слишком маленький депозит для выбранного сегмента. У нерезидентов отказ скорее правило; с компанией и Emirates ID соотношение полностью меняется.
Нужна ли компания в ОАЭ для корпоративного счёта?
Да. Корпоративный счёт требует действующей торговой лицензии, freezone или mainland. Банк проверяет не только лицензию, но и бизнес-модель, структуру клиентов и ожидаемые денежные потоки. Как проходит регистрация, описано в руководстве Регистрация компании в Дубае.
Итог
Открыть банковский счёт в Дубае в принципе могут как резиденты, так и нерезиденты. Однако как минимум нужны Emirates ID и виза. Если их нет, следует рассчитывать на минимальный депозит 100 000 USD и дополнительные требования. Тем не менее это возможно. Есть множество банков с привлекательными условиями обслуживания – среди них ENBD, Mashreq, FAB и финтех Wio.
Вам также может быть интересно